
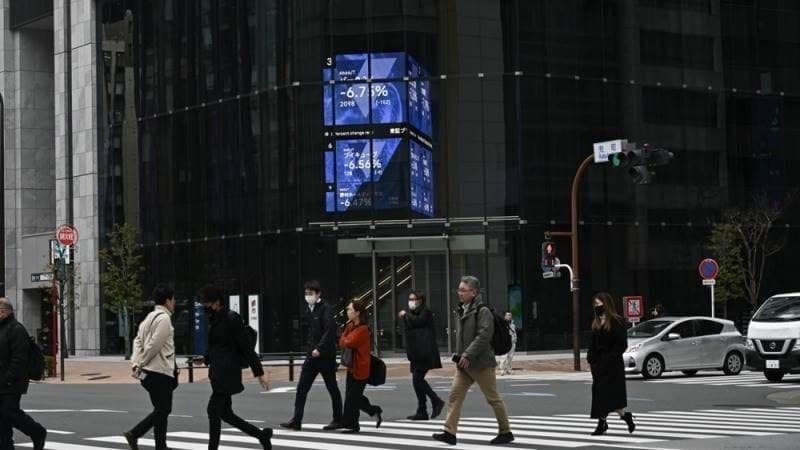
تراجعت مؤشرات الأسهم الرئيسية في منطقة آسيا والمحيط الهادئ خلال تعاملات يوم الاثنين، وذلك على الرغم من تسجيل الاقتصاد الصيني نمواً في الناتج المحلي الإجمالي للربع الثالث فاق توقعات المحللين، إلى جانب بيانات الإنتاج الصناعي ومبيعات التجزئة لشهر سبتمبر التي جاءت هي الأخرى أفضل من التقديرات.
أداء المؤشرات الإقليمية
سجل مؤشر نيكي 225 الياباني انخفاضاً في مستهل الأسبوع، متأثراً بتراجع أسهم شركات التصدير والقطاع التكنولوجي. كما تراجع مؤشر هانغ سنغ في هونغ كونغ، ومؤشر شنغهاي المركب في البر الرئيسي الصيني، ومؤشر كوسبي الكوري الجنوبي.
وفي أستراليا، أغلق مؤشر إس أند بي/إيه إس إكس 200 على انخفاض، فيما سارت مؤشرات الأسواق في سنغافورة وإندونيسيا وماليزيا في الاتجاه نفسه. ويعكس هذا التراجع الجماعي حالة من الحذر لدى المستثمرين في ظل استمرار المخاوف بشأن آفاق النمو العالمي وتأثير السياسات النقدية المتشددة في الاقتصادات الكبرى.
بيانات الاقتصاد الصيني
أعلن المكتب الوطني للإحصاء في الصين أن الناتج المحلي الإجمالي نما بنسبة فاقت التوقعات في الربع الثالث من العام الجاري، مدعوماً بتعافي قطاع الخدمات وتحسن الطلب المحلي. كما أظهرت البيانات ارتفاع الإنتاج الصناعي ومبيعات التجزئة في سبتمبر، ما يشير إلى استقرار نسبي في ثاني أكبر اقتصاد في العالم.
ورغم هذه المؤشرات الإيجابية، لم تنجح البيانات في تحفيز معنويات المستثمرين في المنطقة، إذ يرى المحللون أن الأسواق كانت قد استوعبت جزئياً هذه التحسينات، وأن التركيز ينصب حالياً على استدامة التعافي في ظل التحديات التي تواجه قطاع العقارات الصيني.
العوامل المؤثرة في المعنويات
تتأثر حركة الأسواق الآسيوية بعدة عوامل خارجية، أبرزها توقعات أسعار الفائدة في الولايات المتحدة، والتوترات الجيوسياسية في الشرق الأوسط، وتراجع الطلب العالمي على السلع. ويضاف إلى ذلك استمرار حالة عدم اليقين بشأن وتيرة التعافي في الاقتصاد الصيني على المدى المتوسط.
ويشير متعاملون إلى أن حجم التداولات في الأسواق الآسيوية كان محدوداً نسبياً، مع ترقب المستثمرين لمزيد من البيانات الاقتصادية العالمية ونتائج أعمال الشركات الكبرى المقرر الإعلان عنها خلال الأسابيع المقبلة.
التوقعات المستقبلية
يتوقع المراقبون أن تستمر الأسواق في تقييم تأثير البيانات الصينية على قرارات السياسة النقدية في بكين، خاصة فيما يتعلق بإجراءات التحفيز المحتملة لدعم النمو. كما يترقب المستثمرون الاجتماعات المقبلة للبنوك المركزية الكبرى، ومنها الاحتياطي الفيدرالي الأمريكي، للحصول على مؤشرات حول مسار أسعار الفائدة.
وفي هذا السياق، تبقى الأنظار موجهة إلى البيانات الاقتصادية المقرر صدورها في الأيام المقبلة، بما في ذلك مؤشرات التضخم والتوظيف، والتي قد تحدد اتجاه الأسواق في المدى القصير.


